Kort svar: Skimmelsvamp er normalt ikke dækket som en selvstændig skade. Den kan dog være dækket som følgeskade, hvis den skyldes en dækningsberettiget hændelse, eksempelvis et rørbrud, skybrud, stormskade eller slukningsvand efter brand. Det afgørende er årsagen, policens vilkår og din dokumentation.
Find derfor først ud af, hvor fugten kommer fra, og hvilken forsikring sagen hører under. Dokumentér skaden, begræns yderligere fugt og anmeld hurtigt, men undgå større indgreb i skadestedet, før forsikringsselskabet har haft mulighed for at vurdere sagen.
Hvilken forsikring kan være relevant ved skimmelsvamp?
Husforsikringen er typisk relevant ved skimmel i selve bygningen efter en pludselig skade. Ejerskifteforsikringen kan være relevant ved et skjult forhold, der var til stede ved boligkøbet. Indboforsikringen kan i nogle tilfælde dække berørt løsøre. Dækning afhænger altid af den konkrete police og skadeårsag.
| Situation | Typisk relevant forsikring | Mulig dækning | Det skal du især kunne vise | Næste skridt |
|---|---|---|---|---|
| Skimmel i væg, gulv eller loft efter rørbrud, skybrud eller storm | Hus- eller bygningsforsikring | Skimmel kan være en dækket følgeskade. Affugtning, nødvendig åbning af konstruktioner, sanering og retablering kan indgå, hvis hovedskaden anerkendes. | Hændelsen, tidspunktet, fugtkilden og sammenhængen til skimmelen. | Anmeld straks, begræns skaden og gem dokumentation. |
| Skjult skimmel opdaget efter overtagelse af bolig | Ejerskifteforsikring | Kan være relevant, hvis der er et dækningsberettiget skjult forhold, som var til stede ved overtagelsen. | Overtagelsesdato, police, tilstandsrapport, fotos og teknisk vurdering af årsag og omfang. | Gennemgå policen og anmeld med teknisk dokumentation. Se også ejerskifteforsikring ved skimmel og skjulte forhold. |
| Møbler, tøj eller tekstiler ramt efter en dækket vandskade | Indboforsikring | Rens, rengøring eller erstatning kan i nogle tilfælde være relevant. | Billeder af hver genstand, dokumentation for værdi samt sammenhængen med den anmeldte skade. | Anmeld indboet særskilt, hvis selskabet kræver det. |
| Skimmel ved kondens, kuldebro, vedvarende kælderfugt eller manglende ventilation | Ofte ingen forsikringsdækning | Skaden bliver ofte vurderet som et gradvist fugt- eller vedligeholdelsesproblem. | Målinger og en faglig vurdering kan hjælpe med at afklare, om der alligevel er en konkret skadeårsag. | Få afklaret årsagen, før du tager stilling til udbedring. |
Skellet mellem bygning og indbo er vigtigt. Vægge, gulve, lofter og faste installationer hører typisk under hus- eller bygningsforsikring, mens sofaer, madrasser, tøj og andre flytbare ting vurderes under indboforsikringen.
Hvorfor er årsagen vigtigere end selve skimmelen?
Forsikringsselskabet ser typisk først på, hvad der skete før skimmelen opstod. Er skimmelen den direkte og naturlige følge af en pludselig dækket skade, kan den behandles som følgeskade. Er den udviklet over længere tid på grund af fugt, kondens eller manglende vedligeholdelse, er dækning som regel sværere.
Den primære skade er den hændelse, der kommer først. Det kan være et sprunget rør, vandindtrængning efter en storm eller slukningsvand efter brand. Skimmelsvamp kan herefter opstå som en sekundær skade eller følgeskade, hvis fugten bliver i konstruktionen.
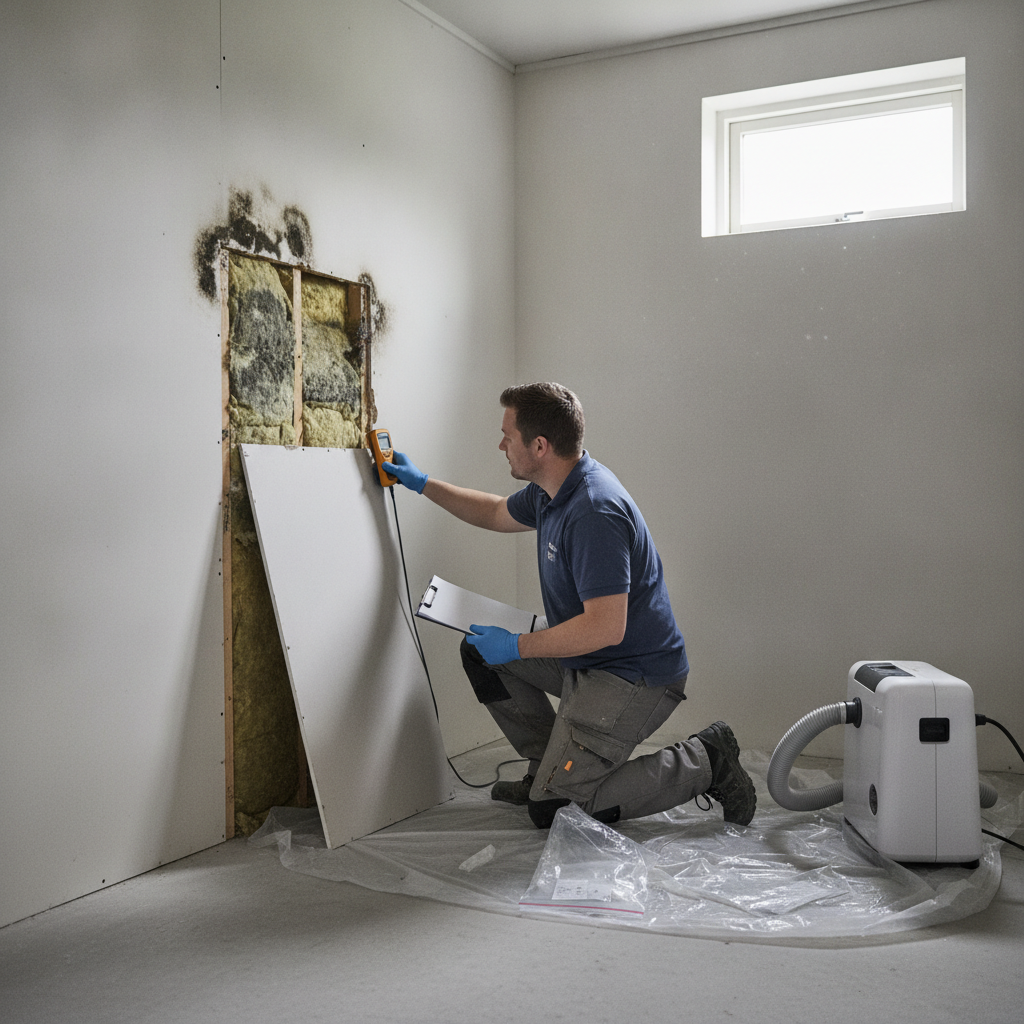
- Mulig dækning: Et skjult rør springer, væggen bliver opfugtet, og der findes senere skimmel bag gipspladen.
- Ofte afslag: Der kommer sorte pletter ved et vindue hver vinter på grund af kondens og utilstrækkelig ventilation.
- Kræver afklaring: Der findes skimmel under et gulv, men det er uklart, om årsagen er en konkret vandskade eller langvarig fugt.
Ved uklar årsag kan en fugtanalyse fra en sagkyndig eller en fugtmåling i konstruktionen være relevant. Formålet er ikke kun at vise, at der er fugt, men at underbygge hvor den kommer fra, og om den kan knyttes til en konkret hændelse.
Hvornår afviser forsikringen typisk skimmelsvamp?
Afslag ses ofte, når skimmelsvampen skyldes gradvis fugt, kondens, kuldebroer, utilstrækkelig ventilation eller manglende vedligeholdelse. Også kendte fugtproblemer, særlige forbehold i policen og manglende skadebegrænsning kan svække sagen.
Typiske afslagsbegrundelser er:
- Gradvis fugt: Langsom vandindtrængning fra utæt facade, tag eller fuger vurderes ofte som vedligeholdelse frem for en pludselig skade.
- Kondens og ventilation: Skimmel på kolde ydervægge, ved vinduer eller bag møbler kan blive vurderet som et indeklima- eller brugsmønsterproblem.
- Kælderforhold: Kældre har ofte en høj fugtbelastning, og almindelig kælderfugt, grundfugt eller sommerkondens er sjældent en dækket skade.
- Kendte forhold: Hvis fugtproblemet har været synligt eller omtalt tidligere uden at blive håndteret, kan det tale imod dækning.
- Mangelfuld skadebegrænsning: Hvis fugtkilden ikke stoppes, eller skaden ikke anmeldes hurtigt, kan omfanget og dækningen blive diskuteret.
En enkel tommelfingerregel er: En konkret, daterbar hændelse styrker normalt sagen. Et problem, der kan være opstået over måneder eller år, kræver ofte langt stærkere dokumentation.
Hvad gør du de første 24 timer?
De første timer handler om at begrænse fugten uden at fjerne vigtige spor. Stop den aktive fugtkilde, tag billeder og video, anmeld skaden og undgå større reparationer eller nedrivning, før årsag og omfang er afklaret.
- Stands eller begræns fugtkilden. Luk eksempelvis for vandet ved rørskade eller foretag en midlertidig afdækning ved vandindtrængning.
- Dokumentér før oprydning. Tag både oversigtsbilleder og nærbilleder af skimmel, vandspor, misfarvning, opfugtede materialer og den sandsynlige skadeårsag.
- Anmeld skaden hurtigt. Beskriv, hvad du har observeret, hvornår du opdagede det, og hvilke akutte tiltag du har taget.
- Begræns skaden forsvarligt. Midlertidig affugtning eller anden nødvendig skadebegrænsning kan være relevant. Gem kvitteringer og notér, hvorfor indsatsen var nødvendig.
- Vent med større indgreb. Riv ikke vægge, gulve eller isolering ned, før selskabet eller en fagperson har set forholdene, medmindre det er nødvendigt for at forhindre yderligere skade.
Hvis der er mistanke om skimmel i vægge, gulve eller andre lukkede konstruktioner, kan du læse om tegn på skjult skimmelsvamp. Selve metodevalget for sanering bør først fastlægges, når fugtkilden og omfanget er afklaret.
Hvilken dokumentation bør du sende til forsikringen?
En stærk skadesanmeldelse viser både årsag, omfang og din reaktion. Billeder af skimmelen er sjældent nok alene. Du bør så vidt muligt dokumentere, hvornår skaden blev opdaget, hvad der har forårsaget fugten, og hvad du har gjort for at begrænse skaden.
- Fotos og video før oprydning: Viser placering, synligt omfang og skadeudvikling.
- Billeder af den mulige årsag: Dokumentér eksempelvis rørbrud, vandansamlinger, utæt tag eller fugtspor.
- En kort tidslinje: Notér dato for fund, anmeldelse, besøg fra håndværker eller taksator, målinger og midlertidige tiltag.
- Fugtmålinger og faglig vurdering: Kan understøtte, om der er aktiv fugt, restfugt og en sandsynlig årsag.
- Rapporter og prøver, hvis de er relevante: Ved tvivl om skjult skade eller omfang kan professionel undersøgelse være mere anvendelig end en enkel hjemmetest. Se forskellen på professionel test og hjemmetest.
- Police og rapporter fra boligkøbet: Ved ejerskifteforsikring er tilstandsrapport, overtagelsesdato og forsikringsvilkår centrale.
- Kvitteringer, tilbud og korrespondance: Gem udgifter til akutte tiltag, undersøgelser og affugtning samt al skriftlig dialog med selskabet.
En brugbar skadesag kan opstilles enkelt: Hvad fandt du? Hvornår fandt du det? Hvad mener du er årsagen? Hvad gjorde du straks? Hvilke bilag underbygger det? En tjekliste før sanering eller indgreb kan hjælpe med at holde dokumentationen samlet, hvis der senere bliver behov for at åbne konstruktioner.
Hvad kan være dækket ved sanering, opbrydning og genopbygning?
Hvis skimmelsvampen anerkendes som følgeskade, kan forsikringen i nogle tilfælde dække de nødvendige udgifter til at undersøge, tørre, åbne og retablere den beskadigede del af bygningen. Hvilke poster der dækkes, afhænger af policen, skadeårsagen og om arbejdet er nødvendigt for at udbedre den anerkendte skade.
Ved en dækket skade kan forløbet blandt andet omfatte:
- undersøgelse og afgrænsning af fugt- og skadesområdet
- affugtning af de berørte konstruktioner
- fjernelse eller håndtering af materialer, der ikke kan bevares forsvarligt
- opbrydning af eksempelvis gips, gulv eller isolering, hvis skaden er skjult
- retablering af de bygningsdele, der måtte åbnes som led i udbedringen.
Det betyder ikke, at enhver forbedring eller ethvert større byggearbejde dækkes. Selskabet kan skelne mellem nødvendig udbedring af skaden og udgifter, der vedrører forbedringer, eksisterende svagheder eller forhold uden klar sammenhæng med den dækkede hændelse. Hvis boligen er midlertidigt uanvendelig, kan genhusning også være relevant, men det afhænger af vilkårene og den konkrete situation.
Ved omfattende skader kan der være behov for delvis nedtagning af angrebne bygningsdele. Det er et spørgsmål om skadeomfang og materialer, ikke et mål i sig selv. Se mere om sammenhængen mellem årsagsanalyse, sanering og prisdrivere.
Hvad hvis skimmelsvampen er i møbler, tøj eller andet indbo?
Husforsikringen dækker normalt ikke møbler og andet løsøre. Hvis indbo er påvirket af skimmel efter en dækningsberettiget skade, kan indboforsikringen i nogle tilfælde være relevant for rengøring, rens eller erstatning. Vurderingen afhænger af årsagen, genstandens tilstand og policens vilkår.
Anmeld indboet med billeder af de enkelte genstande, oplys hvor de stod, og gem kvitteringer eller anden dokumentation for alder og værdi. Kobl samtidig skaden tydeligt til den anmeldte bygningsskade, hvis der er en sådan.
Hvad gør du, hvis forsikringen giver afslag?
Ved afslag bør du først få den præcise begrundelse på skrift og holde den op mod policen og din dokumentation. Er der uenighed om årsagen, er en supplerende teknisk vurdering ofte mere værdifuld end en generel indsigelse. Hvis selskabet fastholder afgørelsen, kan du overveje intern klage og derefter Ankenævnet for Forsikring.
- Læs afslaget konkret: Er begrundelsen kondens, vedligeholdelse, en policeundtagelse eller manglende årsagssammenhæng?
- Gennemgå dokumentationen: Vurder om tidslinje, fotos, målinger eller en rapport kan besvare selskabets begrundelse bedre.
- Bed om ny vurdering: Indsend manglende eller supplerende dokumentation og bed om, at sagen genbehandles.
- Klag videre ved reel uenighed: Hvis sagen fortsat afvises, kan Ankenævnet for Forsikring være relevant. Ved større teknisk uenighed kan syn og skøn eller anden faglig bistand også komme på tale.
Før du går videre, bør du opgøre sagen i klare poster: undersøgelse, skadebegrænsning, affugtning, nødvendig udbedring, retablering og eventuelt indbo. Det gør det lettere at vurdere, om yderligere dokumentation eller en klage står mål med sagens betydning.
Ofte stillede spørgsmål
Kan man få erstatning for skimmelsvamp?
Ja, i nogle tilfælde. Skimmelsvamp kan være dækket som følgeskade efter en dækningsberettiget hændelse eller ved et dækningsberettiget skjult forhold ved boligkøb. Det afhænger af årsagen, policen og dokumentationen.
Dækker ejerskifteforsikringen skimmelsvamp?
Skimmelsvamp er normalt ikke dækket i sig selv. Ejerskifteforsikringen kan dog være relevant, hvis der er et skjult og dækningsberettiget forhold, som var til stede ved overtagelsen.
Dækker forsikringen skimmelsvamp i kælderen?
Det afhænger af årsagen. Skimmel fra almindelig kælderfugt, kondens eller gradvis opfugtning bliver ofte afvist. Er skimmelen derimod en følge af en konkret dækningsberettiget skade, kan sagen se anderledes ud.
Hvem betaler for sanering?
Hvis skaden er dækket, kan nødvendige udgifter til udbedring indgå i forsikringssagen. Hvis skaden skyldes forhold, der ikke er dækket, vil udgiften ofte påhvile ejeren eller den ansvarlige part.
Hvad gør jeg som lejer?
Dokumentér forholdet og giv udlejer skriftlig besked hurtigt. Ansvaret afhænger typisk af årsagen: Bygningsfejl kan være udlejers ansvar, mens forhold knyttet til brug, ventilation eller tørring kan blive vurderet anderledes.